
Frühstartrente: Wie Kinder schon früh für das Alter vorsorgen sollen
Ein staatlicher Zuschuss soll Kinder früh an die private Altersvorsorge heranführen. Die Koalition sieht darin einen wichtigen Baustein für die künftige Rente, während Kritiker vor Risiken der Kapitalanlage warnen.
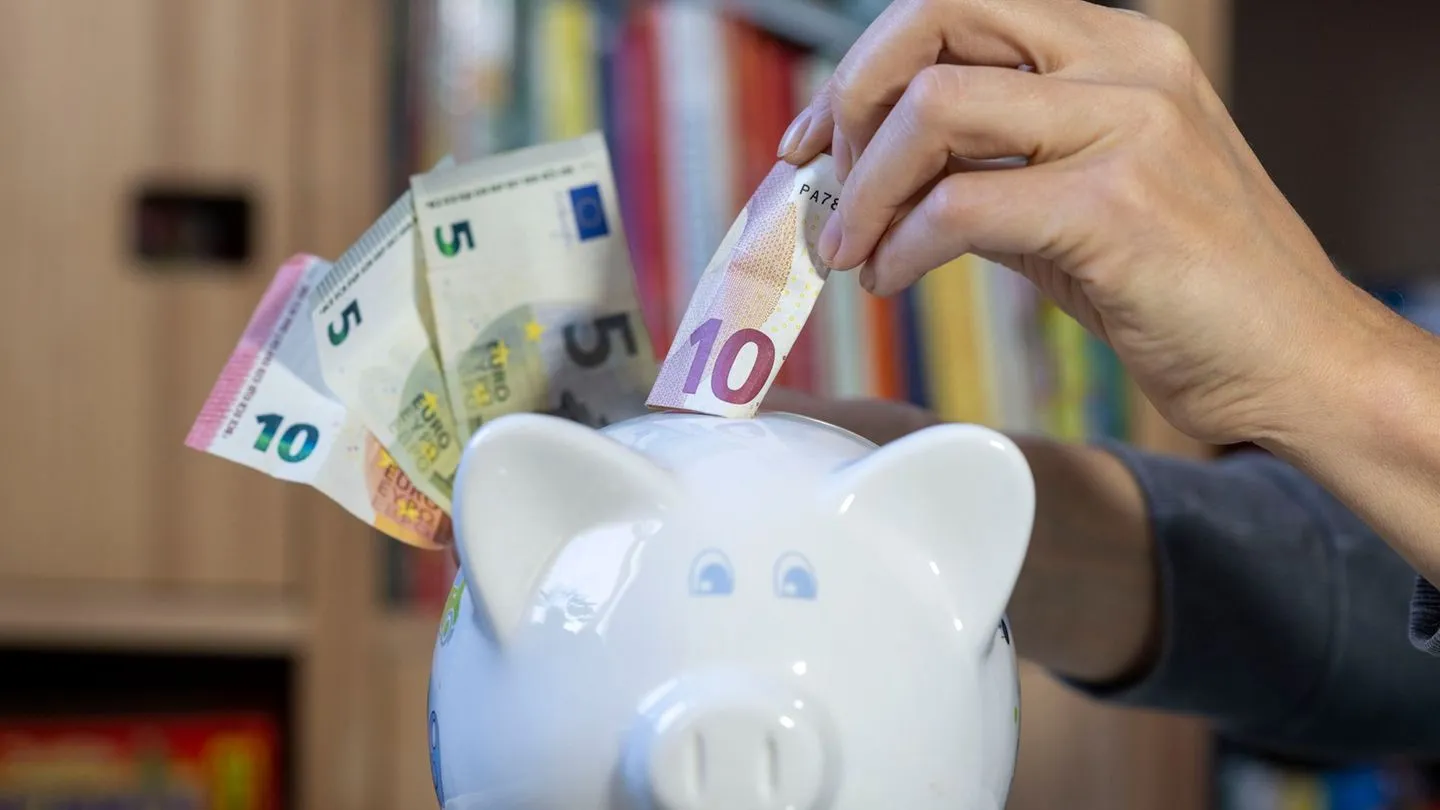
Ein staatlicher Zuschuss soll Kinder an die private Altersvorsorge heranführen. Die Koalition hält die Frühstartrente für einen wichtigen Baustein, doch die geplante Kapitalanlage stößt auch auf Kritik.
Kinder sollen künftig monatlich 10 Euro vom Staat für ihre spätere Rente erhalten – obwohl diese noch Jahrzehnte entfernt ist. Das ist der Kern der neuen Frühstartrente. Sie soll unabhängig von den finanziellen Möglichkeiten der Eltern ein Startkapital für die Altersvorsorge schaffen. Der Bundestag stimmt am Freitag über einen Gesetzentwurf der Bundesregierung ab. Anschließend muss sich auch der Bundesrat mit dem Vorhaben befassen.
Was ist konkret geplant?
Für Kinder und Jugendliche zwischen 6 und 18 Jahren sollen monatlich 10 Euro des Staates in einen Altersvorsorgevertrag eingezahlt werden. Möglich wäre ein Depot, das die Eltern auswählen, oder automatisch eine öffentliche Kapitalanlage, die von der Bundesbank verwaltet wird.
Die Erträge sollen bis zum Beginn der Auszahlungsphase steuerfrei bleiben. Nach Angaben des Finanzministeriums soll das geförderte Kapital grundsätzlich nicht vor dem 65. Geburtstag ausgezahlt werden können. Eltern und Großeltern dürften das Depot freiwillig aufstocken. Einzahlungen von bis zu 6.840 Euro im Jahr wären erlaubt.
Gefördert werden soll laut Finanzministerium nur ein Standarddepot mit einem Kostendeckel von einem Prozent. Bis zur Volljährigkeit dürften Anbieter keine Abschluss- und Vertriebskosten verlangen. Im Finanzausschuss des Bundestags wurde zudem festgelegt, dass das Geld ausschließlich in breit diversifizierte globale Aktien oder Aktienfonds investiert werden darf.
Wann startet die Frühstartrente?
Das Gesetz soll Anfang Januar 2027 in Kraft treten. Die Frühstartrente soll mit dem Geburtsjahrgang der Kinder beginnen, die 2026 sechs Jahre alt werden – also mit dem Jahrgang 2020. Die staatliche Unterstützung würde damit rückwirkend gelten.
Ab 2027 soll jedes Jahr der Geburtsjahrgang einbezogen werden, der im jeweiligen Kalenderjahr sechs Jahre alt wird. Kinder, die heute bereits sieben Jahre oder älter sind, würden damit leer ausgehen. Der Staat soll die Frühstartrente bis zur Volljährigkeit zahlen. Danach soll das Depot in die steuerlich geförderte private Altersvorsorge übergehen.
Was soll die Frühstartrente bringen?
Der größte Vorteil eines frühen Beginns sei die lange Anlagedauer, argumentiert das Finanzministerium. Über viele Jahre könne sich der Zinseszinseffekt entfalten. Je länger das Geld investiert bleibe, desto stärker könne sich dieser Effekt bemerkbar machen.
Nach Berechnungen des Ministeriums könnte allein aus den staatlichen Zahlungen bis zur Volljährigkeit ein Depotwert von rund 2.200 Euro entstehen. Bis zum 65. Lebensjahr könnten daraus ohne weitere Einzahlungen rund 53.000 Euro werden. Zahlt die Familie monatlich weitere 10 Euro ein, könnte das Depot laut Ministerium auf rund 107.000 Euro anwachsen. Bei einer zusätzlichen Einzahlung von 50 Euro im Monat wären es rund 320.000 Euro.
Den Berechnungen liegt laut Finanzministerium eine angenommene durchschnittliche Wertentwicklung von 7 Prozent pro Jahr zugrunde. Das entspreche der langfristigen Durchschnittsrendite weltweit gestreuter Aktienanlagen nach Abzug möglicher Kosten. Die tatsächliche Entwicklung könne jedoch höher oder niedriger ausfallen.
Im Gesetzentwurf wird ausdrücklich darauf hingewiesen: Sollte das Startkapital wegen einer ungünstigen Entwicklung an den Kapitalmärkten geringer ausfallen als die Summe der für ein Kind eingezahlten Frühstartrente, bestehe kein Anspruch auf einen Ausgleich durch den Bund.
Was kostet das den Staat?
Die Ausgaben des Bundes sollen zunächst bei 198 Millionen Euro pro Jahr liegen. Bis 2030 könnten sie auf 411 Millionen Euro steigen.
Wozu soll die Frühstartrente junge Menschen motivieren?
Die Frühstartrente soll junge Menschen auch dazu bringen, sich früher mit dem Aktienmarkt auseinanderzusetzen. Sie könnten die Entwicklung ihres eigenen Depots verfolgen und erleben, dass sich vorübergehende Verluste langfristig häufig wieder ausgleichen.
So sollen Anreize entstehen, die private Vorsorge im Erwachsenenalter mit eigenen Beiträgen fortzusetzen. Angesichts der demografischen Entwicklung dürfte die private Altersvorsorge in den kommenden Jahren weiter an Bedeutung gewinnen. Dafür hat die Bundesregierung einen Nachfolger für die wenig beliebte Riester-Rente entwickelt.
Wie wird das Konzept bewertet?
Die Deutsche Kreditwirtschaft begrüßt die Pläne. Die Frühstartrente ergänze das geplante Altersvorsorgedepot um ein Angebot für Kinder und Jugendliche und erleichtere den frühen Einstieg in die kapitalgedeckte Altersvorsorge. Sie könne einen wesentlichen Beitrag dazu leisten, junge Menschen früh an den langfristigen Vermögensaufbau über den Kapitalmarkt heranzuführen, heißt es in einer Stellungnahme.
„Zehn Euro im Monat werden die Rentenlücke nicht schließen. Aber die Frühstartrente kann Millionen junge Menschen frühzeitig und ganz selbstverständlich mit dem Kapitalmarkt und langfristigem Investieren in Kontakt bringen“, sagte Marc Tüngler, Hauptgeschäftsführer der Deutschen Schutzvereinigung für Wertpapierbesitz.
Was wird kritisiert?
Der Deutsche Gewerkschaftsbund bezeichnet die Frühstartrente dagegen als Mogelpackung. Sie sei keine Rente und verschweige die sozialen und ethischen Risiken des Kapitalmarkts, heißt es in einer Stellungnahme. Deshalb sei das Modell abzulehnen. Die Frühstartrente sei vor allem ein staatlich finanzierter Weg der Kundenakquise für private Finanzdienstleister, Banken und Versicherungen.
Dorothea Mohn vom Verbraucherzentrale Bundesverband kritisierte zudem, dass die Politik bei der Finanzbildung hinter ihren eigenen Ansprüchen zurückbleibe. Informationen von Finanzanbietern seien zwar wichtig, könnten eine unabhängige Finanzbildung aber nicht ersetzen. Kinder und Familien bräuchten qualitätsgesicherte Bildungsangebote statt Werbematerial.